Sparisce Opzione Donna: dal welfare familiare alla previdenza integrativa, quali alternative

Ha più di cinquantacinque anni, un lavoro autonomo oppure dipendente, ha almeno un figlio ed è donna. Con questo profilo di una persona che vive a Roma come a Bologna, a Torino come a Pescara, ci tuffiamo nel mondo personale e lavorativo di chi fino a pochi mesi fa aveva ripensato la propria esistenza in funzione di una pensione anticipata.
Poi succede che la legge di bilancio faccia sparire Opzione Donna, strumento previdenziale che ha dato possibilità a molte lavoratrici di ottenere una via d’uscita concreta specialmente in situazioni complicate: aziende in crisi, ristrutturazioni, esuberi difficili da ricollocare; ma anche carichi familiari gravosi, assistenza a genitori anziani o a familiari non autosufficienti.
Gli scenari del futuro per la previdenza
La sua scomparsa impone uno sguardo lucido sul futuro, con scenari che non sono facili, in alcuni casi, e contesti personali e lavorativi, anche molto scomodi.
Abbiamo intervistato alcune esperte del settore previdenziale, sia consulenti che rappresentanti istituzionali, ed emerge un quadro chiaro: con la chiusura di Opzione Donna le lavoratrici perdono una possibilità importante di gestione autonoma della propria uscita dal lavoro.
Se da un lato la cancellazione viene letta come un passo verso una maggiore uniformità di trattamento tra uomini e donne, dall’altro rischia di ignorare una realtà ancora evidente: il lavoro di cura continua a gravare in misura prevalente sulle donne. Un lavoro silenzioso, spesso invisibile, che incide sulle carriere e sulle retribuzioni. Anche sulla pensione del futuro.
Molte donne scelgono (o sono costrette) al part time, interrompono il percorso professionale, rinunciano a progressioni e aumenti salariali per garantire assistenza alla famiglia. Opzione Donna, pur con i suoi limiti, rappresentava anche un riconoscimento implicito di questo squilibrio strutturale.
Storie di donne con prospettive nebbiose
Maria Grazia è un’insegnante di Padova. Lo scorso autunno, a 59 anni, si è rivolta al patronato per prepararsi a fare la domanda di pensione con Opzione Donna. Era convinta dei suoi requisiti, da oltre un anno assisteva la suocera non più autosufficiente e contava sull’arrivo del 2026 per salutare il mondo dell’insegnamento e dedicarsi ulteriormente alla cura dei familiari. Scelta di vita importante ma necessaria date le complicazioni a casa. Quando ha saputo che tutto è cambiato si è sentita cadere addosso un macigno.
Patrizia è titolare di una profumeria a Roma, si sta avvicinando ai sessant’anni e il suo negozio dove lavora da tanti anni ultimamente soffre le ricadute del mercato online, i clienti non entrano più come una volta e tirare fuori uno stipendio dopo aver pagato le spese è sempre più difficile. Inoltre a casa ha un figlio disabile, il più piccolo di tre.
Da qualche mese aveva inteso che potevano esserci problemi con Opzione Donna, si è informata, ha chiesto aiuto ma nessuna possibilità le si è aperta: deve continuare a mandare avanti la profumeria, non può permettersi di assumere un collaboratore ed è in grande difficoltà con la gestione familiare.
Sono due (con nomi di fantasia) delle tante storie raccolte e incrociate in questo periodo, storie di vita vera e di prospettive nebbiose, sempre più lontane.
Misure di welfare per imprenditrici
Elvira Massimiano è responsabile delle relazioni sindacali di Confesercenti. «Le domande di pensionamento anticipato – spiega – sono in diminuzione già da qualche tempo, dato che i paletti stabiliti dalla legge hanno reso sempre più stringenti i requisiti richiesti per l’accesso. Opzione Donna era una scappatoia soprattutto per chi lavorava in aziende in difficoltà o per donne alle prese con esigenze familiari pesanti.
Seppure con una forte decurtazione della pensione, lo strumento previdenziale consentiva un’alternativa accettabile. Ora assistiamo a piccole attività sempre più in crisi per effetto della contingenza sistemica di questi anni. Dovremmo dare più risposte a supporto delle donne in difficoltà.
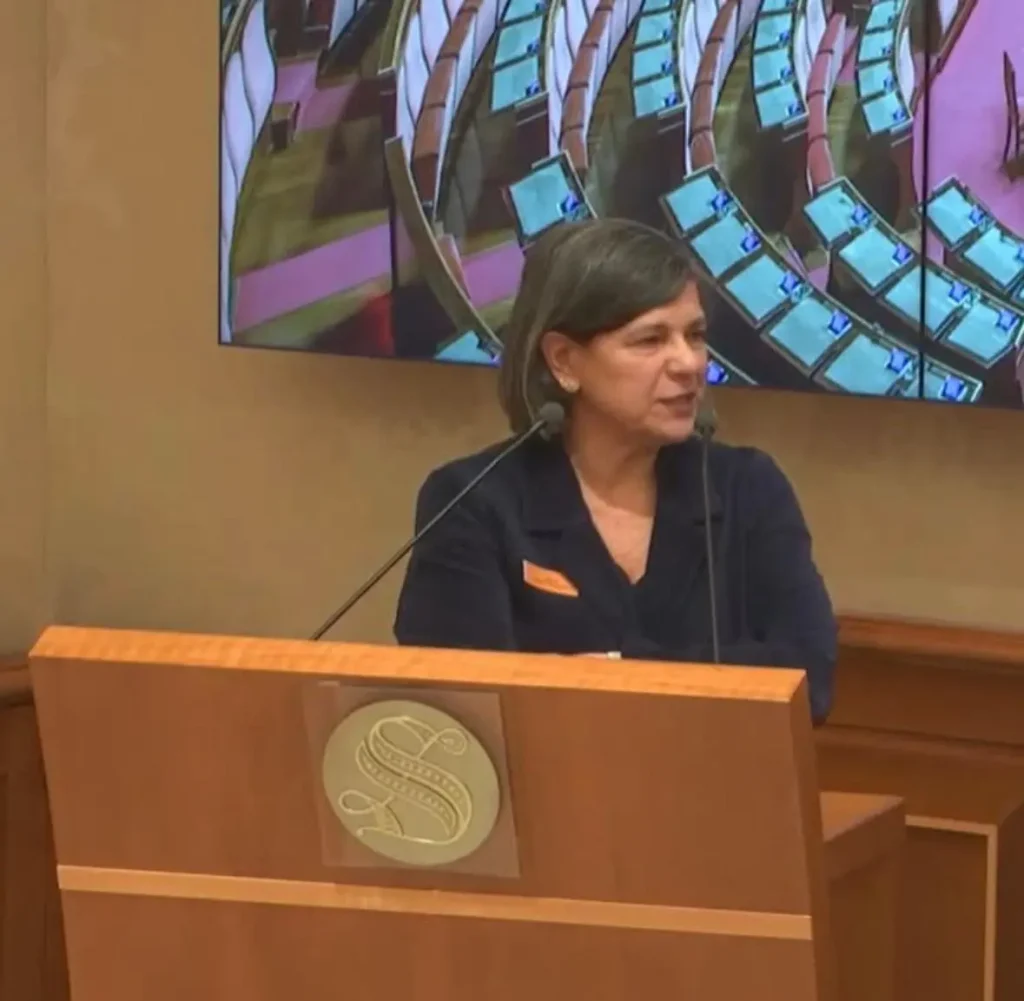
Confesercenti sta cercando d’intervenire con misure di welfare destinato alle imprenditrici che rappresentiamo, soprattutto andando a pensare interventi d’aiuto per familiari e invalidi la cui assistenza e cura spesso ricadono sulle donne. Per le lavoratrici dipendenti per esempio è importante un contributo per badante del familiare convivente non autosufficiente. E’ un’esigenza molto sentita, emerge continuamente anche dai sondaggi che abbiamo condotto tra le nostre tesserate. Non essendoci più Opzione Donna guardiamo a un welfare privato».
Dalla pensione di vecchiaia all’assegno sociale
Anna Bilato, componente del collegio di presidenza di Inca nazionale, il patronato di Cgil, è molto chiara sulla questione. «La cancellazione di Opzione Donna purtroppo è un problema totalmente a carico delle donne – dice -, nonostante ciò che hanno fatto per decenni nella cura della famiglia, nonostante con il loro impegno e lavoro silenzioso e non retribuito abbiano garantito il welfare familiare. Chiediamoci che cosa significa per le donne la sparizione di questa possibilità di accesso anticipato alla pensione?
Vuol dire che abbiamo di fronte o ex lavoratrici, già fuori dal mondo del lavoro, in attesa di maturare il requisito anagrafico oppure lavoratrici ancora attive d’ora in poi costrette a inseguire l’obiettivo dei 67 anni di età e la pensione di vecchiaia. Pensiamo alle ripercussioni sulla cura della famiglia e sulla tenuta del welfare familiare».
Bilato fa qualche esempio. «Mettiamoci nel settore del commercio o a quello delle pulizie, per dirne un paio: stipendi bassi, spesso contratti di lavoro part time e di conseguenza con contribuzione previdenziale limitata. Avere stipendi bassi e magari lavorare a tempo parziale ha ricadute importanti sulla questione pensionistica, con un assegno che sarà basso nonostante i molti anni lavorati.
Si avverte uno scollamento totale tra gli aspetti di diritto in buona ascesa e con affermazioni importanti e la vita reale delle persone. Tra le norme in vigore e le esigenze della vita vera non sempre c’è allineamento e rispondenza. Purtroppo gli strumenti di accompagnamento al pensionamento e a sostegno di situazioni lavorative e familiari complesse comportano requisiti d’accesso sempre più ristretti e spesso le donne finiscono per dover attendere l’ultima uscita, quella della pensione di vecchiaia.
Di fatto il calcolo si basa sul sistema contributivo e questo significa che per avere un trattamento pensionistico soddisfacente bisogna intervenire preventivamente, altrimenti al raggiungimento dell’età giusta secondo la legge si finisce per dover ripiegare su sistemi assistenziali più che previdenziali.
Prendiamo una donna che ha lavorato vent’anni part time nel settore delle pulizie, magari single, finirà per richiedere l’assegno sociale anziché avere la pensione di vecchiaia. L’assegno sociale è una prestazione assistenziale appunto, volta a dare aiuto a chi si trova in situazioni economiche svantaggiate.
Quali soluzioni? Bisognerà intervenire sulle retribuzioni, è un passaggio fondamentale. Tra l’altro se al raggiungimento dei 67 anni una donna per effetto dei bassi contributi versati riesce ad avere meno di 538 euro al mese di pensione non può in realtà lasciare il mondo del lavoro ma deve continuare a operare per cercare di raggiungere quella soglia minima di contribuzione, oppure andare in pensione a 71 anni e comunque fare i conti con l’età e i parametri dell’aspettativa di vita».
Mai pensare troppo tardi alla pensione
Che la pensione non si costruisca quando arriva l’età di lasciare il lavoro è una verità sempre più vera. Anna Vinci è co-founder di “Ciao Elsa”, la startup d’informazione, consulenza indipendente e comparatore di fondi pensione per la previdenza integrativa. «La cancellazione di Opzione Donna – sostiene – riporta al centro una raccomandazione da tenere a mente: mai pensarci troppo tardi. A cosa? alla pensione. Dal 2023 ci sono stati grandi cambiamenti che piano piano hanno portato alla sparizione dell’Opzione Donna.
Lo strumento era nato nel 2004, da sempre penalizzante perché sottoponeva la situazione lavorativa della donna a un ricalcolo contributivo. Poi sono state introdotte le finestre mobili che rimandavano la possibilità di rientrare nell’Opzione, negli ultimi due anni tutto si è complicato e infatti le uscite effettive delle donne dal lavoro sono diminuite fino alle 3.500 pensioni erogate nel 2024, un numero esiguo.
Le donne ultracinquantenni si fanno domande sulla pensione ma bisogna imparare a farsele prima, noi stiamo facendo un lavoro culturale e di consapevolezza su questo tema. Dopo la legge Fornero, il sistema pensionistico è diventato più sostenibile anche se sono emerse misure che hanno dato la sensazione che ci fosse il modo di andare in pensione a condizioni particolarmente favorevoli.
In realtà oggi più che mai – dato il calcolo che viene fatto sui contributi versati – o si è in situazioni di fragilità o condizioni personali e familiari molto complicate oppure si bisogna aver versato molti contributi durante gli anni di lavoro. E’ una verità matematica. In alternativa c’è la possibilità di uscita anticipata contributiva che dà la possibilità di andare in pensione a 64 anni con almeno vent’anni di contributi versati ma si devono avere almeno ventunomila euro lordi di pensioni, tre volte l’assegno sociale. Ecco l’importanza e la necessità della previdenza complementare».
Il focus sugli accantonamenti pro-pensione passa anche attraverso ragionamenti prettamente economici, aderenti alla retribuzione del lavoratore. «Significa mettere via dei soldi di tasca propria o il Tfr – prosegue Vinci – ma durante la vita lavorativa si possono mettere in atto accordi contrattuali che corrispondono a soldi in più che il datore di lavoro dà al proprio dipendente. Se versi anche solo l’1% nella previdenza complementare di fatto stai prendendo un aumento dall’azienda per cui lavori.
Devo dire che dalla nostra attività osserviamo molta più attenzione a questi argomenti da parte dei giovani lavoratori. Oggi deve essere chiaro a tutti che non ci sono scorciatoie né chissà quali possibilità di andare in pensione prima dei tempi previsti. Condivido una riflessione: quando c’è da fare un’azione sono sempre più gli uomini a farla. Il mondo femminile interagisce di più, s’informa, è presente specie attraverso i social poi quando c’è da muoversi sulla questione previdenziale spesso è il marito che ci scrive chiedendo informazioni e possibilità per conto della moglie.
C’è un tema culturale forte ancora da tenere presente: di fatto noi donne lavoriamo di più, ci occupiamo della famiglia, accettiamo una certa precarietà lavorativa magari per consentire all’uomo di muoversi agevolmente nel lavoro e poi ci ritroviamo svantaggiate. Nel mondo lavorativo purtroppo a oggi la parità non c’è. Formalmente la situazione è equa tra uomini e donne, nella sostanza e nella realtà non è così. Raccomando sempre di non rimandare, informarsi per tempo e programmare, rivolgendosi ai professionisti».
Pillole di concretezza in stile Donnemente
Seguendo il mood di Donnemente, equità in pratica, ecco alcune pillole di concretezza che si portano via da questo approfondimento.
Equità non è uguale per tutti, è tenere conto delle vite reali
Formalmente il sistema oggi è “neutro”: stesse regole per uomini e donne. Ma nella pratica le carriere femminili restano più frammentate, più precarie, più cariche di lavoro di cura. Equità significa riconoscere questa differenza e agire di conseguenza: informarsi prima, programmare prima, non delegare.
Trasformare l’informazione in scelta
Non esistono più scorciatoie. O si hanno molti contributi versati, o si rientra in condizioni di fragilità, oppure bisogna costruire una strategia previdenziale integrativa. Equità in pratica significa anche passare dall’interesse alla decisione, dall’ascolto all’azione.
Equità è sostenere chi non può scegliere
Se Opzione Donna era una via d’uscita, pur penalizzante, per chi aveva un’azienda in crisi o un familiare non autosufficiente da assistere, oggi l’equità in pratica significa costruire alternative concrete. Quando il carico di cura ricade sulle donne, la risposta equa non è togliere strumenti, ma affiancare soluzioni.
Riaprire il dibattito anche per i giovani
La fine di Opzione Donna non è soltanto la cancellazione di una misura tecnica. È un passaggio simbolico che riapre il dibattito su equità, lavoro di cura e futuro delle pensioni. Da qui occorre ripartire. Non solo per chi oggi ha superato i cinquant’anni, ma soprattutto per le nuove generazioni di lavoratrici e lavoratori.
La newsletter di Donnemente
Ogni martedì Donnemente arriva nella tua casella mail con le novità, le storie e le notizie della settimana. Per iscriverti clicca qui
Se invece vuoi essere aggiornata via whatsapp, clicca qui

Giornalista e scrittrice, formatrice sul tema della comunicazione.
Ha scritto “Equilibriste” (AltreVoci), un libro che affronta con ironia il tema dell’equilibrio tra vita personale e professionale. E’ autrice di due romanzi gialli Alzati e corri, direttora (Mondadori) e Il silenzio dell’erba (Kobo Originals), tiene corsi di comunicazione e svolge ricerche sul tema donne e lavoro. Ha ideato e dirige i percorsi “Equilibri al centro” per crescere e migliorarsi tra vita e lavoro. Collabora con riviste e tv.
Il suo motto è #conleparole